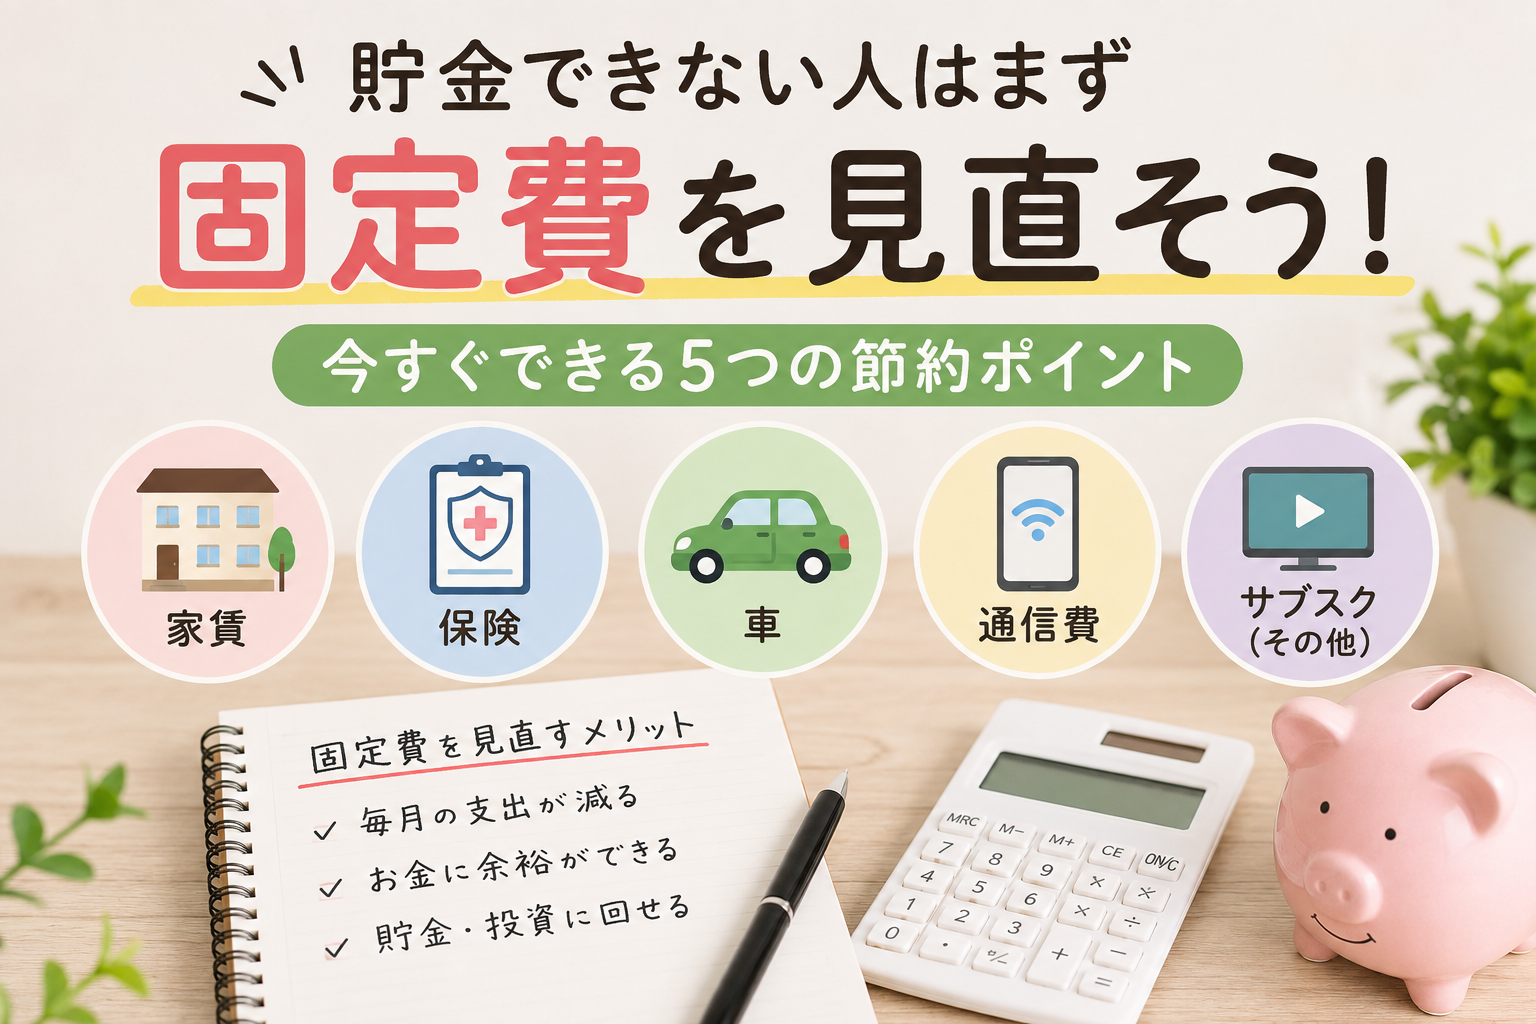
・物価高、円安、給料は上がらず、貯金ができない・・・
そのように悩んだことはないでしょうか?
・今回の記事を読んで実践していただくことで、今までよりもお金が残る家計を目指せます。
・誰でも今すぐ取り組める内容になっていますので、ぜひ参考にしてください。
・まずは固定費を見直すことです。
経済的に豊かになる方法は大きく3つに分かれています。
①支出を下げる(固定費用を下げる)
②収入を上げる(昇給、副業、事業、配当金)
③お金を投資に回す (投資)
支出を下げる→収入を上げて→お金を投資に回す
このサイクルを繰り返すことで自分は、経済的に豊かになれると実感しています。
しかし、②の収入を上げることは、昇給までに時間がかかったり、副業や事業でもすぐに成果が出るとは限りません。また、③の投資には元本割れなどのリスクがあります。
しかし、①の「支出を下げること」は自分でコントロールできます!
・見直したい固定費は、大きく5つあります。
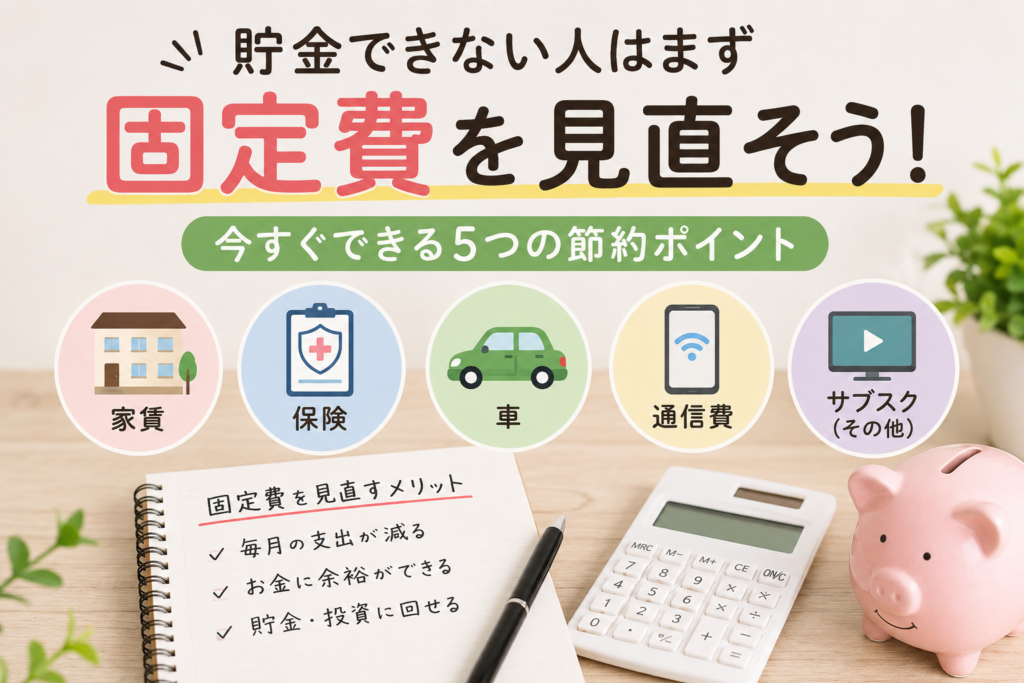
・家賃
・保険
・車
・通信費
・その他(サブスク)
となっています。
・家賃
Q:賃貸マンションの家賃は手取り額の1/3以上ですか?
手取りの1/3はあくまで一つの目安ですが、家賃によって毎月の生活が苦しくなっている場合は見直してみてもよいでしょう。
どうしてもその場所に住まなければならない事情がある場合は仕方ありませんが、特に問題がなければ、不動産情報サイトなどで周辺の家賃相場を調べてみましょう。築年数が古い物件や、駅から少し離れた物件であれば、比較的家賃が安い場合があります。
・保険
私は、保険は万が一のことが起きた際に、生活が困窮することを防ぐためのものだと考えています。
必要になる場合がある代表例
掛け捨ての生命保険、火災保険、自動車保険
となっています。
・掛け捨ての生命保険
・一家の主な収入を担う人が亡くなった場合→生活が困窮してしまう恐れがあります。
→そのような事態にならないために掛け捨ての生命保険が必要になります。
・自動車事故や火災などでは、自分の貯金だけでは対応できないほど大きな損害が発生する可能性もあります。そのため、保険料だけでなく「自分では負担できないリスクに備えられているか」という視点で考えることが大切です。
・車
地方在住者であれば問題ないですが、都市部で生活される方は検討する必要があるところです。
ガソリン代、自動車税、駐車場代(都市部は高い)、維持費、保険など・・
車は購入費だけでなく、所有しているだけでもさまざまな費用がかかります。
地方在住者は車が必須という場面も多いため致し方ありませんが、都市部に住んでいる方は電車やバスなどの交通手段が充実している中でお金を払う必要はあるのでしょうか
カーシェア・レンタカー・公共交通機関などで代用できる方は行ってもよいと思います。
・通信費
現在、毎月の携帯料金はいくらですか?
毎月1万円以上支払っている方は、一度料金プランを見直してみてもよいでしょう。
大手キャリアを利用している方も、一度料金プランを確認してみましょう。
ahamo、LINEMO、povoなどのオンライン専用プランを利用することで、現在より通信費を抑えられる可能性があります。(2026年8月時点)
・サブスク
サブスクに毎月多くのお金を支払っている方は、一度契約内容を見直してみましょう。
使っていないサービスを解約するだけでも、毎月の固定費を減らすことができます。
一度、自分が契約しているサブスクを確認し、使っていないサービスがないか探してみましょう。
・これらの固定費を軽減しないとどうなるか。
固定費が高い → 毎月使えるお金が少なくなる → 貯金に回せるお金が少なくなるとなってしまう恐れあり。
それを防ぐために①の支出(固定費)を見直しましょう!
・まとめ
今回は、だれでも簡単に貯金をためる方法の1つとして
固定費を見直すことをお伝えしました。
見直すものとして、家賃、保険、車、通信費、サブスクの5つをあげました。
固定費を見直すことで毎月の支出を抑え、貯金に回せるお金を増やせる可能性があります。
すべてを一気に行う必要はありません。
1つ1つ時間があるときで大丈夫ですので、減らせる場所ないかな~と思いながら気長にやってみてください。
少しずつお金に余裕のある家計に近づいていくはずです。
エラー: コンタクトフォームが見つかりません。
コメント