「万が一のために保険にはしっかり入っておいた方が安心」
そう考えて、生命保険や医療保険、がん保険、学資保険など、いくつもの保険に加入している人も多いのではないでしょうか。
しかし、保険は多ければ多いほど安心というわけではありません。
日本には公的医療保険をはじめとした社会保障制度があります。そのため、まず考えたいのは**「公的保障でどこまでカバーできるのか」**ということ。
そのうえで、貯金だけでは対応するのが難しい大きなリスクに民間保険を利用すると、家計をシンプルにできます。
この記事では、
- 日本の公的保険を先に確認する理由
- 本当に必要性が高い3つの民間保険
- 医療保険やがん保険をどう考えるか
- 貯蓄型保険と投資を分けて考える理由
- 保険料を見直すときのポイント
について分かりやすく紹介します。
※必要な保障は、家族構成・資産・収入・住宅ローン・勤務先の福利厚生などによって異なります。この記事は特定の保険商品の契約・解約を勧めるものではありません。
民間保険を契約する前に「公的保険」を知ろう
保険を考えるとき、いきなり民間保険の商品を比較するのではなく、最初に確認しておきたいのが日本の公的保障制度です。
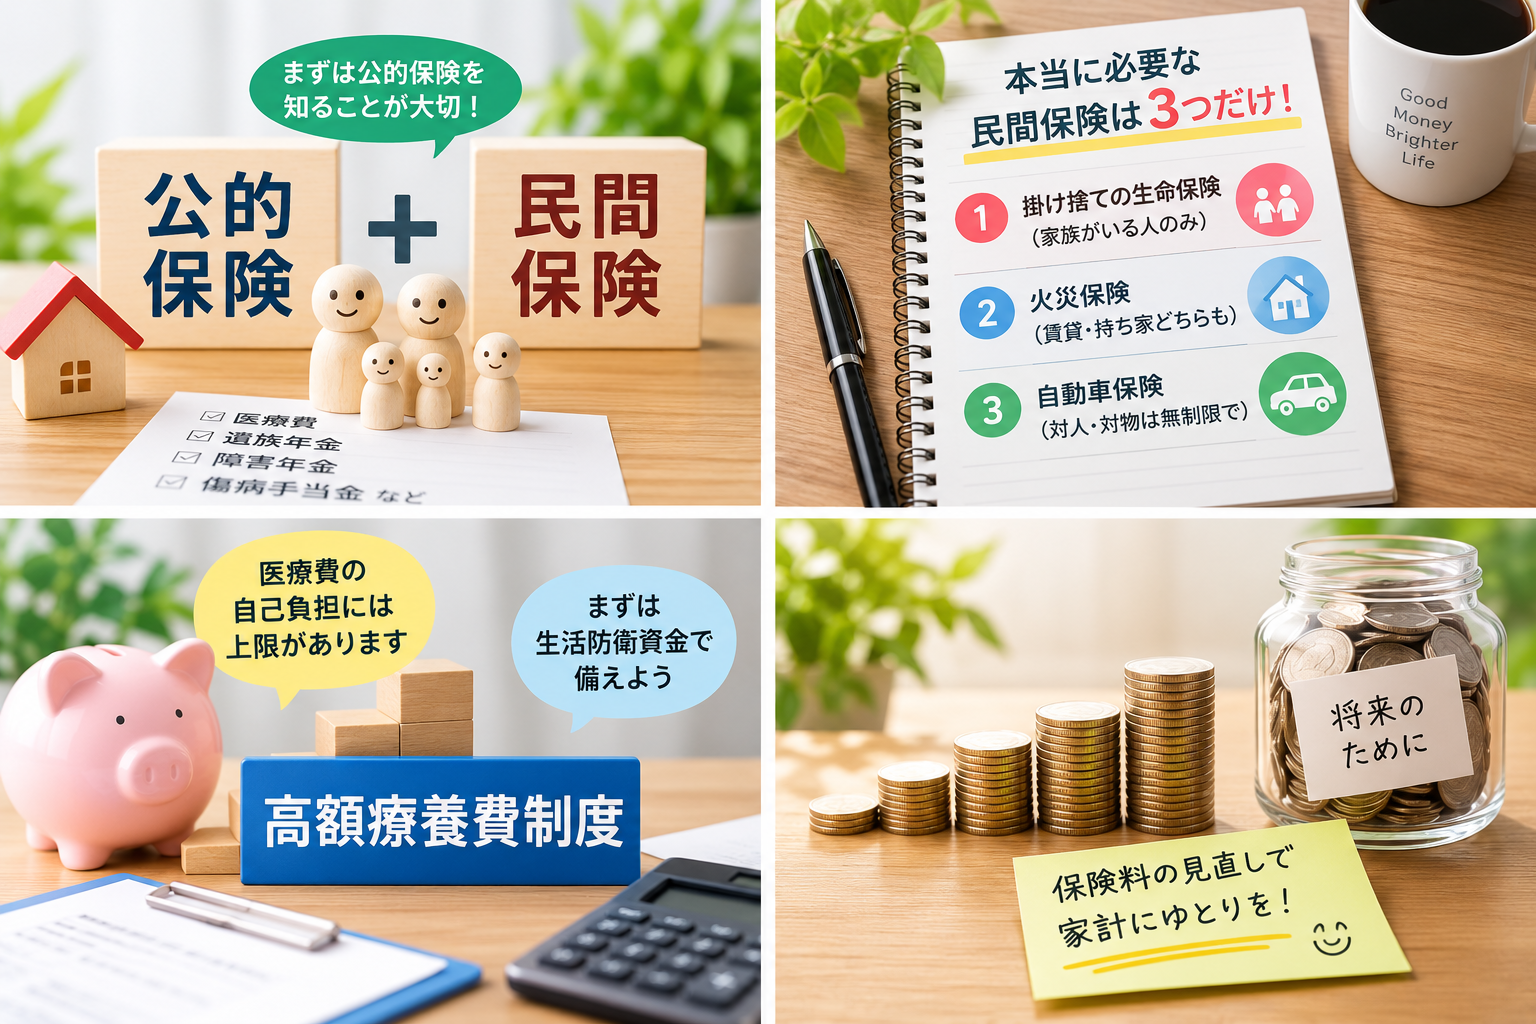
たとえば病気やケガで高額な医療費が発生した場合には、一定の条件のもとで自己負担を抑える高額療養費制度があります。
会社員であれば、病気やケガで仕事を休んだ際に健康保険から傷病手当金を受け取れる場合もあります。
さらに、家計を支えていた人が亡くなった場合には遺族年金、障害状態になった場合には障害年金など、公的な保障があります。
つまり、
公的保障 → 自分の貯蓄 → それでも不足する部分を民間保険
という順番で考えることが重要です。
民間保険は「何となく不安だから入るもの」ではなく、発生確率は低くても、起きてしまったら自分の資産では到底対応できない損失に備えるものと考えると分かりやすくなります。
必要性が高い民間保険は3つ
家計をシンプルにするという観点では、優先して検討したい民間保険は大きく3つです。
① 掛け捨ての生命保険
生命保険が特に重要になるのは、自分が亡くなることで経済的に困る家族がいる人です。
たとえば、
「小さな子どもがいる」
「配偶者の収入だけでは生活費や教育費をまかなえない」
といった家庭です。
一家の大黒柱が若くして亡くなった場合、数千万円単位のお金が必要になる可能性があります。
このような「発生確率は低いけれど、発生すると家計が破綻しかねないリスク」は保険との相性が良いでしょう。
一方、独身で扶養家族がおらず、十分な貯蓄がある人なら、大きな死亡保障が本当に必要なのか検討する余地があります。
生命保険を利用するのであれば、まずはシンプルな掛け捨て型を中心に比較する方法があります。
② 火災保険
火災は頻繁に起きるものではありません。
しかし、自宅や家財に大きな被害が発生すれば、自分の貯金だけでは対応できないほどの損害になることがあります。
そのため、火災保険は優先順位の高い保険の一つです。
賃貸住宅の場合も、契約時に勧められた保険へそのまま加入するのではなく、必要な補償内容や加入条件を確認したうえで比較してみるとよいでしょう。
大切なのは、
「必要な補償を確保しながら、不要な補償まで付けすぎない」
ことです。
③ 自動車保険は「対人・対物」の補償を重視
車を運転する人にとって非常に重要なのが自動車保険です。
特に重視したいのが対人・対物賠償。
重大な交通事故では、相手に対して非常に高額な賠償責任を負う可能性があります。
貯金では到底カバーできない金額になることも考えられるため、対人・対物について十分な補償を確保しておくことが重要です。
一方で、車両保険については、
「車の現在価値はいくらなのか」
「修理や買い替えを貯金で対応できるのか」
「保険料はいくら増えるのか」
などを比較して判断することになります。
自転車を利用する人についても、個人賠償責任を補償する特約などで対応できる場合があります。
医療保険・がん保険は本当に必要?
「入院したら何十万円も必要になるのでは?」
と心配になり、医療保険やがん保険に加入している人もいるでしょう。
ここで知っておきたいのが高額療養費制度です。
健康保険が適用される医療については、1か月の自己負担額が一定額を超えた場合、超過分の払い戻しを受けられる仕組みがあります。
ただし、上限額は年齢や所得などによって異なり、食事代や差額ベッド代、先進医療など対象外になる費用もあります。
そのため、
「医療費は必ず月10万円以内になる」
と考えるのは正確ではありません。
それでも、公的保障と十分な生活防衛資金がある人なら、医療保険でどこまで追加保障を持つ必要があるのかを検討する余地があります。
毎月保険料を払い続けるのか、それともその分を貯蓄して医療費に備えるのか。
自分の資産状況と照らし合わせて判断したいところです。
貯蓄型保険は「保険」と「投資」を分けて考える
個人年金保険、学資保険、外貨建て保険など、保障と資産形成を組み合わせた商品もあります。
こうした商品を検討するときは、
「保障が欲しいのか」
「資産を増やしたいのか」
を分けて考えることが大切です。
死亡保障が必要なら、必要な期間・金額だけ掛け捨て保険で確保する。
資産形成が目的なら、NISAなどの制度を利用した長期・分散・低コストの投資と比較する。
このように目的を分けることで、商品内容や手数料、途中解約時の条件などを比較しやすくなります。
「保険だから安心」という理由だけで契約せず、支払総額・保障内容・運用コスト・解約返戻金などを確認することが重要です。
毎月の保険料はいくら?一度合計してみよう
家計改善の第一歩としておすすめなのが、現在払っている保険料をすべて書き出すことです。
生命保険、医療保険、がん保険、個人年金、学資保険、自動車保険……。
月払いだけでなく年払いの保険も月額換算して合計します。
一つひとつは数千円でも、合計すると毎月1万円、2万円、3万円となっていることがあります。
たとえば月2万円なら、
年間24万円。
10年間単純計算なら、
240万円です。
だからこそ「保険料が高いか安いか」だけではなく、
その保険で何のリスクを、いくらまでカバーしているのか
を確認することが重要です。
月額5,000円を超えているから即座に「入りすぎ」とは言えませんが、保険を見直すきっかけとなる一つの目安として考えることはできます。
保険を見直すときの5ステップ
保険を整理するときは、いきなり解約するのではなく、次の順番で確認すると分かりやすくなります。
- 現在加入している保険を全部書き出す
- 公的保障・勤務先の保障を確認する
- 生活防衛資金で対応できる損失を考える
- 自力では対応できない大きなリスクだけ保険でカバーする
- 重複している保障や不要な特約がないか確認する
特に生命保険は、子どもの成長や資産の増加によって必要保障額が変化します。
一度契約して終わりではなく、家族構成や資産状況が変わったタイミングで見直すことが大切です。
保険の目的は「得をすること」ではない
保険について考えるときに忘れたくないのが、保険は基本的に資産を増やすための商品ではなく、大きな損失に備えるための仕組みだということです。
小さな損失なら貯金で対応する。
人生を壊しかねない大きな損失だけ保険で移転する。
この考え方ができると、必要以上に保険へお金を払い続けることを防ぎやすくなります。
浮いた固定費を生活防衛資金や将来の資産形成に回せれば、家計全体にも余裕が生まれてきます。
まとめ|「何となく安心」で保険料を払い続けない
保険を見直すうえで重要なのは、単純に「保険を減らすこと」ではありません。
自分に必要な保障を理解し、必要なところにはしっかり備え、不要なところにはお金を使わないことです。
公的保障を確認したうえで、特に検討する優先順位が高いのは、
家族を守るための掛け捨て生命保険、住まいを守る火災保険、車を運転する人の対人・対物賠償を中心とした自動車保険。
そして医療費など、自分の貯金で対応できるリスクについては「本当に保険が必要なのか」を改めて考えてみる。
毎月の保険料は固定費です。
一度見直せば、その効果は何年も続きます。
まずは今日、保険証券や契約している保険会社のアプリを開いて、**「毎月いくら払っているのか」「何に対して保障されているのか」**を確認するところから始めてみてはいかがでしょうか。
コメント