「会社員のままで、本当に経済的自由を手に入れることはできるのか?」
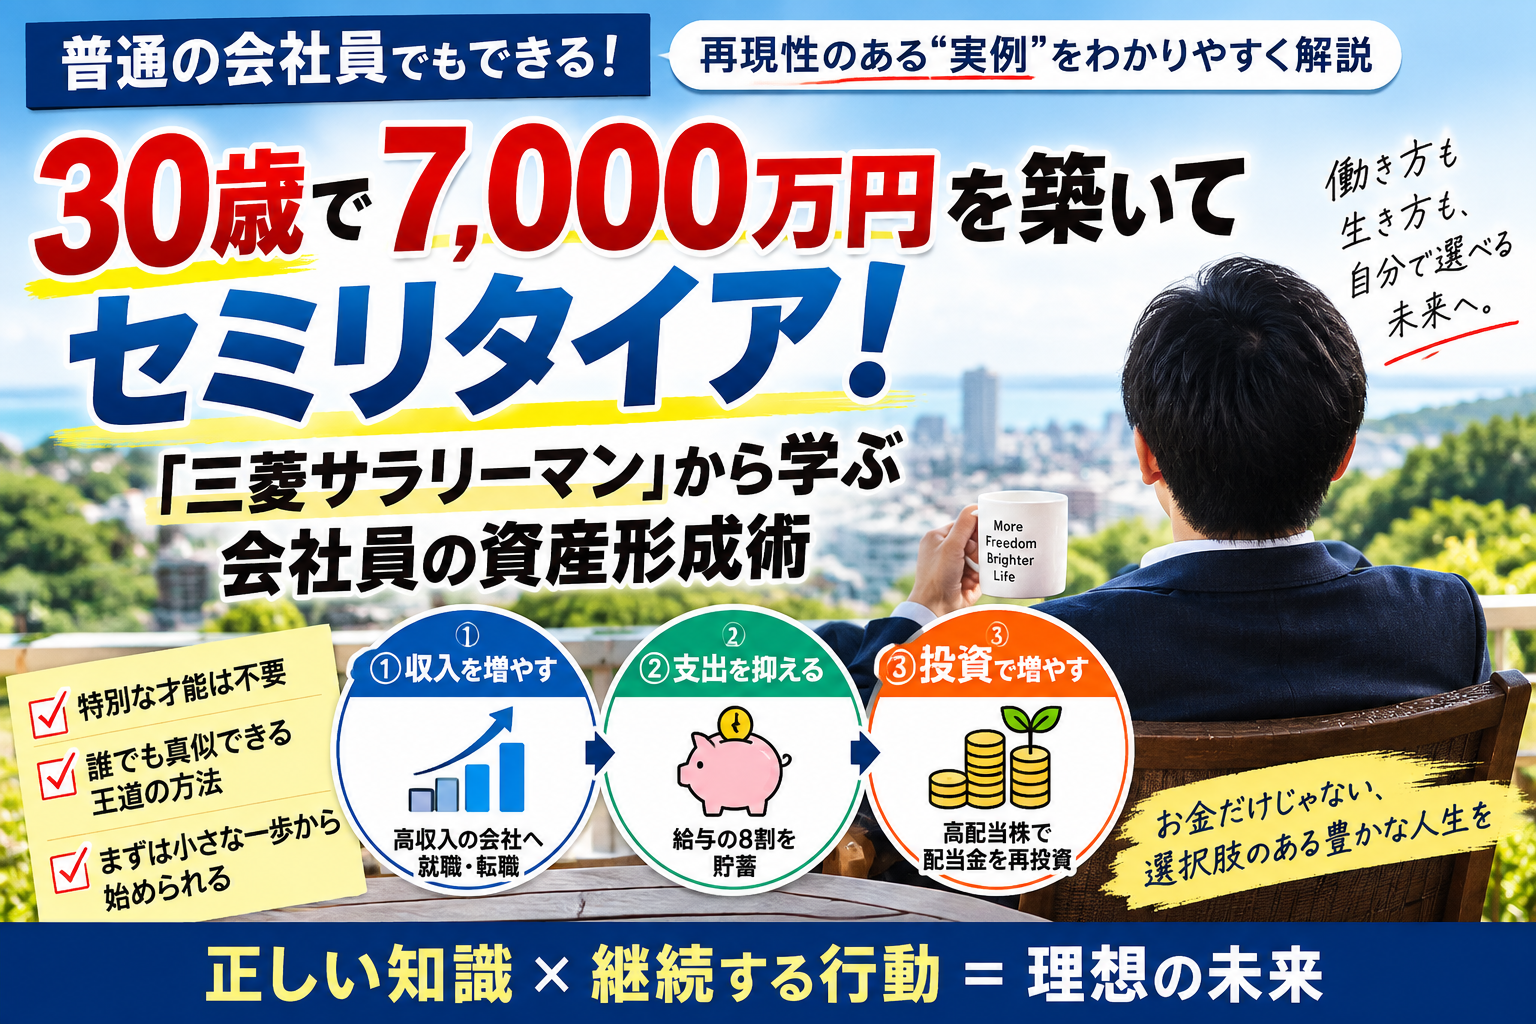
そんな疑問に対する一つの実例として紹介されていたのが、「三菱サラリーマン」として知られるHさんです。
Hさんは、30歳で約7,000万円の資産を築き、セミリタイアを実現した方法が紹介されていました。
7,000万円と聞くと、
「自分には無理そう……」
と思ってしまいます。
しかし内容を見ていくと、宝くじや一発逆転の投資で資産を作ったわけではありません。
基本となっていたのは、
「収入を増やす」「支出を抑える」「投資する」
という、とてもシンプルな方法でした。
今回は、動画を見て特に勉強になったポイントをまとめてみます。
30歳で7,000万円を築いた3つの柱
動画では、資産形成を成功させたポイントとして、大きく3つが紹介されています。
① 高い収入を得る
資産形成を考えると「節約」に目が行きがちですが、その前に重要なのが収入です。
資産形成に回せる金額は、基本的には
収入 − 支出 = 貯蓄・投資に回せるお金
で決まります。
月20万円の収入から10万円を残すのと、月50万円の収入から30万円を残すのでは、資産形成のスピードが大きく変わります。
そのため、若いうちから給与水準の高い企業を目指したり、必要であれば転職を考えたりして、収入を高めることも重要になります。
「今の会社で給料が上がるのを待つ」だけではなく、自分の市場価値を高めて収入そのものを増やすという発想です。
② 給与の8割を貯蓄する
個人的に一番驚いたのが、圧倒的な貯蓄率です。
動画では、年収1,000万円以上になっても生活費を年間200万円以下に抑え、手取りの約8割を貯蓄に回していたと紹介されています。
普通は収入が増えると、
「もう少しいい家に住もう」
「いい車を買おう」
「外食を増やそう」
と、生活水準も一緒に上がってしまいます。
しかし、収入が増えても生活費を大きく増やさなければ、その差額を資産形成に回すことができます。
もちろん、誰もが給与の8割を貯蓄する必要はありませんし、家族構成や生活環境によってできることは違います。
それでも、
「収入が増えたからといって、支出まで増やさない」
という考え方は参考になります。
③ 貯めたお金を高配当株へ投資
節約して現金を貯めるだけではなく、貯めた資金を投資へ回していたことも大きなポイントです。
動画では、分散しながら高配当株へ投資し、受け取った配当金をさらに再投資していく方法が紹介されています。
つまり、
働く
↓
給料をもらう
↓
生活費以外を投資する
↓
配当金を受け取る
↓
配当金も再投資する
という流れです。
これを長期間繰り返すことで、給料だけではなく「資産がお金を生み出す状態」を作っていったわけです。
配当収入が少しずつ生活費に近づいていけば、会社への依存度も下がっていきます。
これがセミリタイアにつながっていきます。
なぜこの方法には再現性があるのか?
今回の話で興味深かったのは、「誰にでも同じように30歳で7,000万円作れる」ということではありません。
収入や家庭環境、投資期間などは人それぞれ違います。
それでも考え方そのものは参考にできます。
起業して会社を大きく売却したわけでも、仮想通貨で一発当てたわけでも、天才的な短期トレードをしたわけでもありません。
会社員として働きながら、
収入を増やす → 支出を減らす → 投資額を増やす → 資産から得た収益を再投資する
という王道を繰り返しています。
だからこそ、「自分にも取り入れられる部分はないか?」と考えられます。
「給料が低いから無理」で終わらせない
動画後半で印象に残ったのが、**「原因自分論」**という考え方です。
たとえば、
「会社の給料が低い」
「物価が上がってお金が貯まらない」
「投資に回すお金なんてない」
と考えるだけでは、状況はなかなか変わりません。
もちろん、自分ではどうにもならないこともあります。
それでも、
「今の自分に変えられることは何だろう?」
と考えてみることはできます。
今すぐできそうなことを考えてみる
いきなり給与の8割を貯金したり、数百万円を投資したりする必要はありません。
まずは身近なところから始められます。
たとえば、
- スマホ料金を見直す
- 不要な保険を確認する
- 使っていないサブスクを解約する
- 家賃など大きな固定費を見直す
- 転職サイトなどで自分の市場価値を確認する
- 副業を始めて収入源を増やす
- 投資について勉強する
こうした小さな行動でも、年間で考えれば大きな差になります。
仮に毎月1万円改善できれば年間12万円。
毎月3万円なら年間36万円です。
それを何年も積み重ねれば、かなり大きな金額になります。
大切なのは「7,000万円」という数字ではない
今回の動画を見ると、どうしても
「30歳で7,000万円」
という数字に目が行きます。
しかし、本当に参考になるのはそこではないと思いました。
大切なのは、
収入を増やす努力をする
↓
生活水準を必要以上に上げない
↓
余ったお金を貯める
↓
長期的に投資する
という仕組みを作ることです。
30歳で7,000万円を目指さなくてもいい。
40歳でも50歳でも、自分のペースで資産を作っていけばいいと思います。
お金が増えると「選択肢」が増える
資産形成というと、「お金持ちになること」が目的のように感じることがあります。
しかし、本当のメリットは人生の選択肢が増えることなのかもしれません。
資産からある程度の収入が入ってくれば、
「嫌な仕事を無理して続けなくてもいい」
「週5日ではなく週3日働く」
「やってみたかった仕事に挑戦する」
「家族との時間を増やす」
といった選択がしやすくなります。
完全に仕事を辞める必要もありません。
「働かなければ生活できない」状態から、「働き方を自分で選べる」状態に近づくことが、経済的自由の大きな意味なのだと思います。
まとめ|経済的自由への道は意外とシンプル
今回の動画から学んだ資産形成のポイントは、
① 収入を増やす
② 支出を抑える
③ 余ったお金を投資する
④ 投資から得た収益を再投資する
⑤ これを長期間続ける
という、とてもシンプルなものでした。
方法はシンプルですが、実際に何年も続けるのは簡単ではありません。
だからこそ、まずは完璧を目指さず、
「今月1万円だけでも家計を改善できないか?」
くらいから始めるのがいいのかもしれません。
30歳で7,000万円という結果をそのまま目指すのではなく、自分なりの経済的自由に少しずつ近づいていく。
今回の動画を見て、資産形成は「特別な人だけができるもの」ではなく、毎日の小さな選択の積み重ねなのだと改めて感じました。
※この記事は動画の内容をもとにした個人的な学習・感想です。特定の金融商品や投資方法を推奨するものではありません。投資には価格変動や元本割れなどのリスクがあるため、最終的な判断はご自身で行ってください。
コメント